Toestemming onder de privacywet

yes-toestemming-ja-permission.pngHet gebruik van e-mailadressen en andere persoonlijke gegevens van mensen valt onder de strenge privacywet, de Wet bescherming persoonsgegevens. Deze schrijft voor dat je in principe alleen gebruik mag maken van zulke gegevens als je toestemming hebt. Recent heeft het overlegorgaan van privacywaakhonden, de Artikel 29-Werkgroep een opinie over toestemming gepubliceerd die uitwerkt hoe je toestemming moet krijgen. Hieruit blijkt nog maar eens hoe streng deze regels zijn, en hoe snel je in de fout kunt gaan.

Toestemming is het uitgangspunt, omdat de privacywet is gebaseerd op het idee dat de betrokkene zelf beslist wie wanneer zijn gegevens gebruikt. Gebruik van persoonsgegevens is dus een gunst en geen recht. Dit blijkt ook nog eens uit het feit dat men toestemming op elk moment mag intrekken van de wet.

Steeds meer sites en apps maken gebruik van persoonsgegevens als onderdeel van hun bedrijfsmodel. Spelletjes vragen toegang tot de vriendenlijst of het MSN-account zodat ze zichzelf kunnen promoten. Websites en advertentienetwerken bouwen profielen op zodat ze getargete advertenties kunnen tonen. Dit mag, maar hiervoor is wel apart toestemming nodig.

Het grootste probleem in de praktijk is dat mensen niet goed weten waar ze toestemming voor geven. Hoe veel sites zijn erniet waar men volstaat met “U geeft toestemming voor gebruik voor marketing” of “onze zorgvuldig geselecteerde partners mogen u mailen”, of met “ik aanvaard het privacyreglement” waarna je in tien pagina’s juridisch jargon mag nalezen wat men onder ‘privacy’ verstaat.

Dergelijke vormen van ’toestemming’ vragen zijn expliciet niet genoeg, zegt de Werkgroep nu. Enkel en alleen als de toestemming gebaseerd is op een vrije beslissing, na geïnformeerd te zijn over wat er specifiek gaat gebeuren, is de toestemming rechtsgeldig. Een paar voorbeelden:

  • Het aan hebben staan van Bluetooth is geen toestemming voor het ontvangen van reclameberichten via Bluetooth. Gaat men zelf naar een billboard toe waar staat “Hou je telefoon hier en ontvang onze aanbieding”, dan is dat lopen natuurlijk wel een vorm van toestemming geven.
  • Medewerkers een mailtje sturen met daarin een voorbeeld (preview) van hun vermelding in het smoelenboek op intranet, gevolgd door een duidelijke “ja/nee” knop, levert toestemming op als mensen op “ja” klikken. Als de manager mails rondstuurt dat “nee” klikken “niet op prijs” gesteld wordt of “niet past bij onze professionele opvattingen”, is de toestemming niet meer rechtsgeldig.
  • Een privacystatement linken onderaan elke pagina van een forum met daarin dat je gebruikersinformatie (naam, e-mailadres etcetera) gebruikt kan worden voor marketingdoeleinden is geen manier om toestemming te krijgen. Ook een expliciet akkoord vragen op het privacystatement is niet genoeg – wie gaat de marketing doen en wat voor marketing is dat dan?
  • Een expliciete melding dat je e-mailadres wordt verstrekt aan bedrijven X en Y zodat die je reclame kunnen sturen voor hun producten is wél een vorm van toestemming, mits men maar op dat moment de verstrekking nog kan tegenhouden.

Het laatste item is gebaseerd op een opmerkelijk standpunt van de werkgroep omtrent sociale netwerksites. De werkgroep signaleert namelijk de trend dat zulke sites mensen min of meer dwingen in te stemmen met getargete advertenties als voorwaarde om lid te mogen worden van de site. En dat vindt men niet kunnen:

Considering the importance that some social networks have acquired, some categories of users (such as teenagers) will accept the receipt of behavioural advertising in order to avoid the risk of being partially excluded from social interactions. The user should be put in a position to give free and specific consent to receiving behavioural advertising, independently of his access to the social network service.

De zorg is terecht, maar ik heb wel moeite met deze consequentie. Het zou genoeg moeten zijn om vooraf te horen wat de site van plan is, waarna je kunt besluiten lid te worden of niet. Goed, bij sommige sites heb je vrijwel geen keuze, daar móet je lid van zijn (Facebook als tiener of Linkedin als professional). Heel misschien is het dan verdedigbaar.

Apps die je via die netwerkdienst kunt gebruiken, moeten apart toestemming vragen voor wat zij willen doen. En ook die toestemming moet expliciet en uitgebreid zijn. Niet alleen maar “This app wants to access your account”; nee, welke onderdelen en informatie worden benaderd en wat gebeurt daarmee? Verandert hoe de app werkt, dan moet apart opnieuw toestemming worden gevraagd.

Heeft de app bijvoorbeeld een nieuwe functie om je highscore te twitteren, dan moet apart gevraagd worden of deze geactiveerd mag worden. Ook moeten mensen vooraf zien wat er wordt getwitterd. En als ik dat standpunt hierboven goed begrijp, dan is zelfs te verdedigen dat de gebruiker het activeren van deze functie moet kunnen weigeren zonder gestraft te worden met een niet meer werkende app.

De wet noemt overigens enkele uitzonderingen op de eis van toestemming. Zo mag je gegevens zonder nadere toestemming gebruiken als dat nodig is voor het uitvoeren van een overeenkomst. Je mag dus bijvoorbeeld het adres van een klant aan je vervoerder geven zodat deze de bestelling kan bezorgen. Ook mag je in bijzondere gevallen zonder toestemming iemands gegevens gebruiken als dat noodzakelijk is voor een eigen zwaarwegend doel, én dat doel zwaarder weegt dan de privacy van de betrokkene. Dit is echter meestal niet van toepassing, behalve bij journalistieke publicaties kan ik er eigenlijk geen bedenken..

Arnoud
Indekken tegen privacyboetes via de algemene voorwaarden?

toestemming.pngTijd voor juridisch tegengas, schreef Arjan Dasselaar afgelopen zaterdag in zijn column bij Nu.nl. Hij reageerde daarin op het voorstel van het College bescherming persoonsgegevens, dat begin vorige week een wetsvoorstel had aangekondigd dat boetes tot 25.000 euro mogelijk zou maken voor mensen die persoonsgegevens van verdachten publiceren, met name door filmpjes of foto’s te publiceren. Deze antischandpaalwet stuitte op veel kritiek, ook vanuit de Tweede Kamer.

Arjans column bevat een praktische oplossing voor winkeliers die geen problemen willen met de wet:

Neem een bepaling op in uw algemene voorwaarden waarin staat dat u zich het recht voorbehoudt om foto’s en filmpjes van alles wat er in uw zaak gebeurt, op internet te plaatsen.

Neem daarin ook een bezwaarbepaling op. Regel dat bezoekers van uw pand die geen prijs stellen op dergelijke publiciteit, kunnen verzoeken tot verwijdering van dergelijke beelden. Dan moeten ze dat wel even persoonlijk bij u melden.

Een leuk idee, maar juridisch gezien gaat dit niet werken. Toestemming voor gebruik van persoonsgegevens (en dus ook foto- en videobeelden) kan niet worden opgeëist in algemene voorwaarden, hoe veel stickers of bordjes je ook plakt. De wet eist namelijk “ondubbelzinnige toestemming” en daaraan kan alleen worden voldaan met een expliciete uiting die neerkomt op “ja dat is goed”. Stilzwijgen of een ongerelateerde handeling (zoals een winkel binnenlopen) voldoet daar niet aan.

Ik ben heel benieuwd naar het wetsvoorstel waar het Cbp over sprak. Ik zie namelijk niet hoe je dit in een wet giet. Het lijkt me namelijk zoiets specifieks, moet je echt specifiek een wet daarvoor maken? En hoe definieer je een schandpaalsite zonder dat je ook bv. Opsporing Verzocht of De Politie Zoekt verbiedt? Of meer algemeen, zonder dat de vrije nieuwsgaring in het gedrang komt?

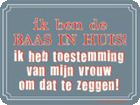
Arnoud<br/> Bordje: De baas in huis, Prijsvechter.nl

Overspel anoniem melden conform de algemene voorwaarden

onthul-overspel.pngDe site onthul-overspel.nl roept bezoekers op de liefde ‘recht’ te doen door vreemdgangers te ontmaskeren, las ik bij Nu.nl. De site is heel eenvoudig: je voert het emailadres van de bedrogen partner in op de site en hij of zij ontvangt een anonieme mail met daarin de door jou aangegeven omstandigheden plus de eventuele identiteit van de minnaar (m/v).
Normaal stel ik nu de vraag “mag dat”, maar in dit geval lijkt het antwoord me wel duidelijk. Ik werd echter geïntrigeerd door het AD-artikel, dat meldde

Of de persoon in kwestie inderdaad een geheime relatie heeft wordt niet gecontroleerd. Sterker nog: onthul-overspel.nl stelt in zijn algemene voorwaarden expliciet dat het niet verantwoordelijk is voor ‘negatieve consequenties in het leven van de betrokken partijen’

De voorwaarden er maar even bij gepakt. Ik moest héél hard lachen om deze passage tussen de gecopypaste standaardonzin:

Uw persoonlijke gegevens zijn veilig bij Onthul-overspel.nl Wij waarderen het vertrouwen dat u in ons stelt en wij zullen daarom uiterst zorgvuldig met uw gegevens omgaan.

Artikel 5 lijkt de kern te zijn van waar het om gaat:

  • Gebruikers (onthullers) van de diensten van Onthul-overspel.nl dienen aan de gangbare ethiek te voldoen met betrekking tot het respecteren van de rechten van derden en de rechten van de wet.
  • De informatie die de onthuller verstrekt dient exact en waarheidsgetrouw te zijn. De onthuller is volledig verantwoordelijk voor de mogelijke consequenties van het openbaren van de betreffende informatie op zijn leven of op het leven van andere internetgebruikers. De gebruiker erkent dat Onthul-overspel.nl op geen enkele wijze aansprakelijk kan worden gesteld, met name niet over uw auteursrecht, uw eer, de intimiteit van uw privéleven, die resulteren uit het verspreiden of bekendmaken van informatie over enige partij.
  • De onthuller wordt geacht in staat te zijn op ieder mogelijk moment bewijzen betreffende zijn onthulling aan te dragen. Op het moment van de door hem gedane onthulling accepteert de onthuller de volledige verantwoordelijkheid van de onthulling en van mogelijke foutieve informatie die door hem verstrekt is. Onthul-overspel.nl kan niet verantwoordelijk worden gehouden voor de juistheid of onjuistheid van de informatie en content die door gebruikers van de website of diensten van Onthul-overspel.nl worden verstrekt.
  • In het geval dat een partij Onthul-overspel.nl verantwoordelijk probeert te houden naar aanleiding van gedragingen van een gebruiker die niet conform zijn met de huidige Algemene Voorwaarden of de wet, biedt de betreffende gebruiker garantie aan Onthul-overspel.nl. Deze garantie houdt in dat de gebruiker alle mogelijke onkosten en honoraria van advocaten voor zijn rekening neemt.
  • Onthul-overspel.nl kan niet verantwoordelijk worden gehouden voor een foutieve bekendmaking van overspel of overdrijving van het overspel, zelfs als deze verifieerbaar, tastbaar en bewijsbaar is. Onthul-overspel.nl kan niet verantwoordelijk worden gehouden voor directe of indirecte negatieve consequenties in het leven van de betrokken partijen (personen) van de onthulling van het overspel.

Op zich zou ik hier graag een juridische analyse op doen, maar waar te beginnen? In feite komt het neer op “U mag mensen tippen over overspel met onze dienst, wij houden u anoniem maar u garandeert dat alle mails correct en juist zijn”. Dat lijkt me een nauwelijks nog realistisch te noemen garantie. Ik ben in ieder geval héél benieuwd hoe de exploitant de verzender van zo’n mail gaat gebruiken als de ontvanger de site aansprakelijk stelt voor een schadeclaim wegens bv. privacyschending of smaad.

Nu.nl meldt nog dat de site zich het recht toe-eigent de ingevoerde e-mailadressen voor onder meer commerciële activiteiten te gebruiken. Ik kan niet achterhalen waar dat staat, wie helpt? Ik zie alleen dit:

Zodra u Onthul-overspel.nl via diens site informatie verstrekt over personen die overspel plegen, gaat u ermee akkoord dat de betreffende informatie aan andere internetgebruikers zal worden verstrekt door Onthul-overspel.nl in het kader van de door Onthul-overspel.nl aangeboden diensten.

maar dat wordt gevolgd door “Dit betekent dat u ermee akkoord gaat dat de betreffende informatie aan het slachtoffer van het overspel zal worden verstrekt.” en sluit dus iedere andere verstrekking of gebruik van gegevens uit.

Ik heb het ook even getest: je krijgt een mail met daarin de zakelijke tekst

Helaas hebben we slecht nieuws voor u.

Een bekende van u heeft ons zojuist geïnformeerd dat uw partner vreemdgaat. Deze bekende wenst anoniem te blijven, maar wil u graag op de hoogte stellen van de omstandigheden van het overspel.

De onthuller heeft de omstandigheden beschreven en/of de naam van de minnaar/minnares vrijgegeven. Klik hier om meer te weten.

Als u gebruik maakt van de service van Onthuloverspel.nl, gaat u automatisch akkoord met de algemene voorwaarden die u kunt lezen op http://www.onthuloverspel.nl/algemene-voorwaarden

Wij hopen dat u dankzij de verstrekte informatie de waarheid zult ontdekken.

Ik zie daar verder geen reclame in. Ook als je klikt op de link, krijg je geen reclame. We wachten nog even af tot er ongevraagde commerciële mail in de inbox komt, en dan kan die meteen door naar Spamklacht.nl.

Arnoud

De algemene voorwaarden eisen mijn auteursrecht op!

Er lijkt weer een juristencongres geweest te zijn over “hoe schrijf ik algemene voorwaarden voor websites” met een workshop “want die leest toch iemand”, want de laatste tijd zie ik een hoop mails en blogs over auteursrechten in algemene voorwaarden. Recent bleek ook weer Google+ een regeltje te hebben dat je rechten op alles dat je daar plaatst, op zou eisen. Eerder blogde ik al over Dropbox en Twitpic met vergelijkbare regels. En het Accept or Decline-onderzoek liet ook duidelijk zien dat dit speelt.
In principe kunnen de gebruiksvoorwaarden van een website niet je auteursrechten opeisen. De reden is simpel: de Auteurswet eist een akte, een schriftelijk en ondertekend document waarin staat wat er wordt overgedragen en aan wie. Nu kan zo’n akte elektronisch worden opgesteld sinds een tijdje, maar het vereiste van de handtekening blijft gelden. En die zet je niet onder de gebruiksvoorwaarden van een site. Dus heb je geen rechten overgedragen door met gebruiksvoorwaarden akkoord te gaan.

Wel kunnen gebruiksvoorwaarden een (al dan niet brede) licentie eisen op hetgeen je uploadt naar of verstuurt via de dienst. De Google+ licentie eist bijvoorbeeld

a perpetual, irrevocable, worldwide, royalty-free, and non-exclusive license to reproduce, adapt, modify, translate, publish, publicly perform, publicly display and distribute any Content which you submit, post or display on or through, the Services.

maar zoals ondertussen gebruikelijk nadat daar heisa over komt, met deze zin er achteraan:

This license is for the sole purpose of enabling Google to display, distribute and promote the Services and may be revoked for certain Services as defined in the Additional Terms of those Services.

met, toegegeven, het sneaky werkwoord ‘promote’ erin. Oftewel Google mag je foto op een shirt zetten en dat verkopen bij de grote Google+ conferentie volgend jaar.

In de praktijk denk ik dat het wel meevalt met die brede licenties. Het zou een bedrijf zo veel badwill opleveren als men werkelijk ineens tshirtshopjes ging beginnen met de foto’s van haar gebruikers, dat ik me niet kan voorstellen dat iemand dit zal doen. En je kunt daarom denk ik ook wel juridisch betogen dat een dergelijke brede licentie onredelijk bezwarend is jegens de gebruiker van de site. Er is geen enkele legitieme reden om zo’n onbeperkte licentie te eisen, dus mag het niet.

Hetzelfde geldt voor het opeisen van auteursrechten. Er zijn juridische trucs om het akte-probleem te omzeilen. Zo kun je opnemen dat de gebruiker verplicht is om op verzoek mee naar de notaris te gaan en een akte te ondertekenen die hem dan onder de neus geschoven zal worden. Die verplichting is op zichzelf nog geen akte, dus je hoeft niet te tekenen om daaraan vast te zitten. Dit is ‘gewoon’ een algemene voorwaarde waar je mee akkoord kunt gaan door een dienst te gebruiken. Maar dit lijkt me nog véél onredelijker dan een brede licentie opeisen. Ik zie het dus niet gebeuren dat een rechter dit zal toewijzen.

Hm. Misschien wordt het tijd voor een zwarte en grijze lijst voor gebruiksvoorwaarden? Tijd voor een zomerspecial, aangezien ik weer bijna met vakantie ga: wat voor soort voorwaarden van websites zou nu echt eens verboden moeten worden, en welk type voorwaarden dient met de nodige argwaan benaderd te worden?

Arnoud

De inlogverplichting van MoneYou, kan dat eigenlijk wel?

Mensen met een spaarrekening bij MoneYou worden verplicht om in te loggen op hun persoonlijke pagina met een tussentijd van maximaal tien dagen, meldde Nu.nl. Dat “vindt MoneYou belangrijk”, zo stond in de toelichting. Na een storm van protest werd de maatregel teruggedraaid naar de oude eens-per-maandinlogverplichting. Dat riep vele vragen op, getuige mijn inbox, over of een bank dat zo kan eisen allemaal.
Nou, in principe wel. Een bedrijf mag zo ongeveer alle algemene voorwaarden stellen die ze maar wil, tenzij de wet het expliciet verbiedt. En zo gek veel wetten zijn er niet over het gebruik van online diensten. Als je producten verkoopt dan krijg je een berg grijze en zwarte lijsten over je heen, maar als je online diensten aanbiedt dan geldt vrijwel volledige contractsvrijheid en dat heb je als consument maar te slikken. Sorry, dat floepte er even uit.

Natuurlijk is en blijft er de algemene norm dat algemene voorwaarden niet ‘onredelijk bezwarend’ mogen zijn, maar je zult in gevallen als deze als consument moeten bewijzen dat het onredelijk was om elke tien dagen te moeten inloggen. En dat zal niet meevallen, zeker niet nu meer banken deze termijn hanteren. (Tijd voor een zwarte lijst voor algemene voorwaarden door internetdienstverleners?)

Vrijwel al deze eisen zijn ingegeven vanuit het idee van veiligheid: door regelmatig in te loggen weet je dat je wachtwoord nog werkt, zie je waarschuwingen van MoneYou en vallen je ongebruikelijke transacties op. In de AV van MoneYou vond ik nog meer bepalingen vanuit deze gedachte:

  • De klant mag tijdens een bezoek aan de Persoonlijke pagina niet van zijn computer weggaan zonder eerst uit te loggen van de Persoonlijke pagina.
  • Bij ieder bezoek moet de klant zijn berichten lezen en ook de boekingen in zijn (rekening)overzichten controleren.
  • De klant moet bij ieder bezoek aan de Persoonlijke pagina controleren of de daar over hem vermelde klantgegevens (nog) juist zijn.

(Ik hoor graag wat ik gemist heb of wat voor geks er bij anderen staat. De aanleveraar van de gekste wint een boek naar keuze.)

Het idee dat de bank je aan veiligheidsinstructies kan houden heeft MoneYou niet zelf verzonnen. De wet (art. 7:524 BW) schrijft voor dat je als bankklant verplicht bent je te houden aan de voorwaarden van je bank over gebruik van het betaalinstrument – mits deze redelijk zijn natuurlijk. Doe je dat niet, dan kán de rechter (art. 7:529 lid 3 BW) besluiten dat je een groter eigen risico draagt dan de normaal geldende 150 euro bij frauduleuze transacties.

Het idee is nobel, maar waarom moet dat nu zo op die manier worden opgeschreven? Met zo veel detail wéét je dat je weerstand gaat oproepen. Maak er liever een paar algemene, redelijk klinkende regels van (“Bij een vermoeden van misbruik dient Klant MoneYou te informeren”) en werk details als “elke tien dagen inloggen” uit in een voorlichtingsfolder. De kans is net iets groter dat mensen die lezen.

Arnoud

“Voortgezet gebruik van deze site impliceert akkoord met de voorwaarden”

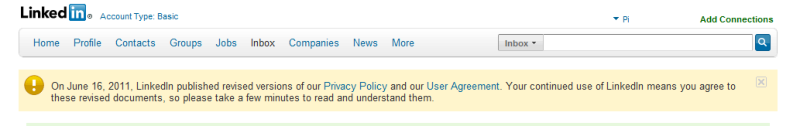
Het was mij niet opgevallen, maar een lezer stuurde me dit screenshot van zijn Linkedin:

linkedin-veranderde-voorwaarden.png

Met andere woorden, Linkedin vraagt niet expliciet een akkoord van haar gebruikers maar doet alsof voortgezet gebruik van de site mag worden gezien als akkoord. Kan dat zomaar?

In principe wel. Het Nederlands recht eist nergens dat je expliciet een handtekening zet of een vinkje voor akkoord plaatst om ergens mee akkoord te gaan. Een rechtshandeling mag op elke manier worden verricht (art. 3:37 BW), ook door een bepaalde handeling of gedraging. Zelfs stilzitten kan onder omstandigheden als rechtshandeling worden opgevat.

Het is dan ook zeker mogelijk om gebruik van een website op te vatten als aanvaarding van de (gewijzigde) voorwaarden van die website. Wel zul je mensen dan expliciet moeten wijzen op het feit dát er voorwaarden gelden, het enkele hebben van een linkje ‘disclaimer’ onderaan lijkt me daarvoor niet genoeg. Zoals Linkedin het doet, lijkt het me juist.

Ook naar Amerikaans recht trouwens. Het 9th Circuit oordeelde in 2007 dat je gebruiksvoorwaarden alleen mag wijzigen met expliciete notice naar de wederpartij. Een clausule “U dient elke week te kijken of deze voorwaarden wijzigen” werd expliciet ongeldig verklaard.

Bij geregistreerde gebruikers moet natuurlijk in de oude algemene voorwaarden staan dat je deze mag wijzigen. En de wederpartij moet dan het recht hebben om op te zeggen, anders is het wijzigingsbeding al snel ongeldig (art. 6:237 sub c BW, de grijze lijst).

Arnoud

Acceptgirokosten nu weer wél onredelijk bezwarend

wharrgarbl.pngHet blijft maar heen en weer zwalken met die acceptgirokosten. Vorige week vonniste de rechtbank Breda dat KPN een consument geen kosten in rekening mocht brengen voor betaling per acceptgiro. Eerder mocht KPN dit juist wél bij een vereniging, terwijl nog weer eerder de Stadsverwarming Purmerend juist weer géén kosten mocht rekenen.

In deze zaak leverde KPN de dienst vaste telefonie, waarvoor elke twee maanden werd gefactureerd en een acceptgiro werd toegezonden. De consumentklant kreeg rond juli 2007 te horen dat acceptgiro’s nu ” 1,25 zouden gaan kosten, en dat betalen via automatische incasso gratis was. Omdat zij zelf maandelijks het bedrag overmaakte via internetbankieren, zag ze geen reden waarom ze acceptgirokosten zou moeten betalen.

KPN probeerde het nog met het argument dat ook het verwerken van zelfgedane internetbankierkosten hen geld kostte, zodat ze ook dan de ” 1,25 per maand mocht factureren. Toen ook dat niet werkte, werd mevrouw afgesloten (altijd gezellig, onderhandelen met een leverancier), waarop zij naar de rechter stapte met een vordering tot heraansluiting.

De rechtbank begint met te constateren dat de oorspronkelijke overeenkomst geen beding bevatte op grond waarvan KPN geld mocht vragen voor betaling via acceptgiro (of internetbankieren). KPN had gesteld dat ze dit recht wel had, omdat het een wijziging van haar algemene voorwaarden was. Maar de rechter vindt onvoldoende onderbouwd dat deze algemene voorwaarden van toepassing zijn op de overeenkomst. Er was geen formulier met “Ik ga akkoord met de voorwaarden” ingebracht als bewijs. Ook bleek nergens uit dat echt een kopie van de voorwaarden was ingebracht. Auw. Het wijzigingsbeding wordt dan ook vernietigd.

Vervolgens kijkt de rechtbank of uit de wet een bevoegdheid volgt voor KPN om kosten voor acceptgiro’s in rekening te brengen. De wet bepaalt namelijk (art. 6:47 lid 1 BW)

De kosten van betaling komen ten laste van degene die de verbintenis nakomt.

Het is alleen niet duidelijk of onder ‘kosten’ alleen bijvoorbeeld de kosten vallen die je zelf moet maken (bv. een transactiebedrag aan de balie van de bank, of het maandbedrag voor internetbankieren), of ook de kosten die de wederpartij moet maken. De rechter bladert door de literatuur en concludeert dat óók die kosten onder dit artikel vallen.

Alleen: het moet gaan om kosten die zijn gemaakt vóórdat de betaling is geschied. De kosten om een cheque te verzilveren (die de schuldeiser moet betalen immers als hij naar de bank gaat) zijn dus voor rekening van de schuldenaar. Kosten die worden gemaakt nadat de betaling is voltooid, vallen niet meer onder de reikwijdte van dit wetsartikel.

Bij een girale betaling geldt dat de betaling is voltooid op het moment dat het geld op de rekening van de schuldeiser is bijgeschreven. De kosten die een bank maakt (en aan de zakelijke begunstigde in rekening brengt) om de per acceptgirokaart of per internetbankieren binnengekomen betalingsopdracht te verwerken, vallen dan ook onder de kosten van betaling. Maar KPN moet dan wel de wérkelijke kosten in rekening brengen, en mag niet zomaar 1,25 in rekening brengen. De rechtbank zet die kosten op ” 0,14 omdat die bij de banken als kosten wordt gehanteerd.

De kosten van haar personeel om die te verwerken, zijn géén kosten van betaling omdat ze pas ná het betalingsmoment gemaakt worden.

Wat al helemaal niet mag, is kosten in rekening brengen voor acceptgiro’s terwijl de klant die helemaal niet wil gebruiken:

De kantonrechter is van oordeel dat [X] niet hoeft te betalen voor een door KPN aangeboden dienst, die zij niet heeft aanvaard en waarvan zij ook geen gebruik maakt. De kosten voor het drukken van de acceptgirokaart en het verzenden daarvan aan [X], blijven voor rekening van KPN.

Verder wordt de afsluiting als onredelijk geacht omdat mevrouw slechts twee maal ” 0,14 niet heeft betaald, en het middel van afsluiting is dan onredelijk. Ook krijgt ze 50 euro schadevergoeding omdat ze nu via andermans telefoon moest bellen. Geen vetpot, maar toch.

Bij Tweakers wordt gemeld dat deze uitspraak alleen specifiek voor deze zaak geldt. Dat is op zich waar – rechtspraak is in Nederland nóóit bindende jurisprudentie – maar wel een beetje flauw want veel meer dan een incidentele kantonrechteruitspraak komt er niet voor minimale bedragen als deze.

Arnoud

Camera besteld, niet op voorraad, prijs wordt ineens verhoogd

nikon-camera.jpgEen lezer wees me op een Fok!-draadje:

Ik heb laatst online een camera besteld bij Foto de Vakman. Deze kostte me 1850 euro. Hij was er niet op voorraad vanwege de de slechte leverbaarheid. De Nikon fabriek in Japan waar die vandaan moet komen was getroffen door de aardbeving van een tijdje terug. Daardoor duurt het allemaal wat langer. Ik ben hier laatst door Foto de Vakman over op de hoogte gesteld via mail. Ik mocht kiezen of ik de bestelling wilde annuleren of ik zou nog een tijd moeten wachten. Ik heb er voor gekozen te blijven wachten.

Gisteren kreeg ik een email waarin stond dat de prijs van de camera omhoog is gegaan. Of ik nog 150 euro meer over wil maken of anders de bestelling wil annuleren. … [D]it mag toch helemaal niet? Ik heb al een bevestiging van mijn bestelling gehad waarin de prijzen staan en het geld is van mijn rekening afgeschreven. Ze kunnen toch niet zomaar alsnog de prijs omhoog schroeven?

Nee, dat kan inderdaad niet zomaar. Afspraak is afspraak: als je iets bestelt bij een webwinkel, dan moet men het bestelde product leveren voor de afgesproken prijs. Natuurlijk kan die prijs een fout bevatten, maar dat is niet jouw probleem als consument. Zolang de prijs redelijk is voor het product, heb je een rechtsgeldige en bindende overeenkomst. Uit het OTTO-arrest blijkt dat alleen bij evident ongeloofwaardige prijzen de winkel de bestelling mag weigeren.

Als een product niet leverbaar is, wordt het lastiger. Want hoe kun je een winkel dwingen iets te leveren dat niet meer te krijgen is? Maar daarbij moet je wel onderscheid maken tussen nooit meer leverbaar (uitverkocht, uit productie) en nu even niet leverbaar. Het laatste is geen reden tot annuleren. Pas als het product echt nooit meer zal komen, kan de overeenkomst worden geannuleerd. Je hebt dan recht op je geld terug (art. 7:46f lid 2 BW).

Wil je als consument blijven wachten, dan mag dat ook. De winkel kan niet eenzijdig besluiten dat jij wil annuleren omdat het product lange tijd niet leverbaar is – tenzij de periode zó lang is dat je redelijkerwijs niet langer nakoming kunt eisen. Maar dan hebben we het over meerdere maanden zo niet járen aan wachttijd.

Wat nu als de winkel gewoon niet levert en de 1850 euro terugstuurt, zoals -gok ik- ze gaan doen als de FOK-ker voet bij stuk houdt? Dan wordt het tijd om een rechtsbijstandsverzekeraar of consumentenrechtadvocaat in te schakelen, want dat mag natuurlijk niet. Je kunt dan proberen (via de rechter) alsnog nakoming te eisen en alsnog je camera te krijgen.

Een alternatief is schadevergoeding eisen. Dat is alleen lastig, want welke schade heb je geleden door de niet-geleverde camera? Je aankoopsom heb je terug immers. En welke schade heb je omdat je hem nu elders moet kopen? Lastig.

De wet biedt soms nog een mogelijkheid. Zo kun je bijvoorbeeld als je de camera écht nodig hebt als ‘dekkingskoop’ dezelfde camera elders kopen en dan het prijsverschil vorderen als schadevergoeding (art. 7:37 BW, zie ook Klik, p. 159 en Wessels, p. 142). Wel is vereist dat je ‘redelijk’ te werk gaat. Opzettelijk de duurste alternatieve leverancier zoeken is niet redelijk, bijvoorbeeld. En de verkoper waarschuwen dat je dit gaat doen, lijkt mij ook redelijk.

Natuurlijk kan de winkelier met zijn algemene voorwaarden gaan zwaaien, maar die zullen hem niet veel helpen hier. Een voorwaarde dat de winkel binnen drie maanden de prijs mag verhogen, mag namelijk niet in algemene voorwaarden opgenomen worden. Dit staat namelijk op de zwarte lijst (art. 6:236 sub i BW). En specifiek voor consumentenkoop staat dit ook nog een keer in artikel 7:35 jo. 7:6 lid 2 BW. De winkel moet expliciet vooraf vragen of de consument hem dit recht wil gunnen, en alleen als daar een expliciet ‘ja’ op komt, dan is de prijswijziging toegestaan.

Arnoud

Wanneer kan een bedrijf aanspraak maken op consumentenrecht?

hamer-reflex-klap.jpgHet is al een paar keer zijdelings aan de orde gekomen: wanneer heb je als handelaar of bedrijf recht op de bepalingen uit het consumentenrecht? Dat klinkt gek, immers het is consumentenrecht en een handelaar of bedrijf is dat per definitie niet. Maar soms kan een bedrijfsmatig handelend persoon tóch consumentenbescherming claimen bij overeenkomsten die hij aangaat. Dit heet “reflexwerking”.

Het idee achter reflexwerking is dat er soms zo weinig onderscheid zit tussen een beroeps- of bedrijfsmatig handelend persoon en een consument dat het onredelijk zou zijn hen niet dezelfde bescherming te gunnen. Meestal speelt dit bij aankopen of abonnementen aangegaan door kleine zelfstandigen (zoals zzp’ers), maar ook bij verenigingen of stichtingen kan dit aan de orde zijn. Waar de grens ligt, is niet duidelijk. De jurisprudentie zegt dat het moet gaan om een ondernemer

die zich materieel niet van een consument onderscheidt en die in de uitoefening van beroep of bedrijf overeenkomsten sluit die buiten het gebied liggen van zijn eigenlijke professionele activiteit.

Daarbij geldt nog de grens dat een BV eigenlijk nooit reflexwerking kan claimen, ook niet als deze maar één bestuurder heeft.

Persoonlijk vind ik sympathiek de regel van Hendrikse dat reflexwerking moet gelden wanneer de verhoudingen tussen koper en verkoper ongelijkwaardig zijn, met name wanneer de wederpartij bijzonder veel ervaring heeft met dit soort overeenkomsten en de verkrijgende (kopende) partij niet. Maar dat is niet de huidige stand van de rechtspraak.

Een beroeps- of bedrijfsmatig handelend persoon kan als reflexwerking geldt zich op dezelfde bescherming beroepen als een consument zou krijgen in die positie. Of in ieder geval grotendeels, want reflexwerking hoeft niet per se meteen 100% van het consumentenrecht te doen gelden. En een automatisme is het zeker niet.

Belangrijk in de overweging is de vraag of je van de handelaar meer mag verwachten dan van de consument. Zo werd in deze zaak geoordeeld dat een eenmanszaak geen reflexwerking toekwam voor een abonnement op een informatiedienst, omdat

gelet op de diensten die [de wederpartij] aanbiedt kan niet gezegd worden dat deze zodanig buiten de deskundigheid van [de eenmanszaak] zijn gelegen, dat [de eenmanszaak] met betrekking tot het aangaan van de overeenkomst eenmet een particulier vergelijkbare positie inneemt. [De eenmanszaak] zal zich immers als professioneel ondernemer, met name nu hij geen personeel in dienst heeft, hebben te beraden over de mogelijkheden waarop hij voor zijn bestaande en potentiële klanten bereikbaar kan zijn en hoe hij klanten kan werven middels het verstrekken van bedrijfsinformatie.

Zodra een bepaald soort transactie dus hoort bij je normale activiteiten als ondernemer, kun je moeilijk nog claimen dat je bij die transactie net zo beschermd hoort te worden als consumenten. Maar ook dat is weer niet altijd zo, getuige deze zaak waarin een kleine ondernemer van een agressief opgedrongen contract afkon doordat via reflexwerking de Colportagewet mocht worden ingezet. Ook hier ging het om een informatiedienst voor bedrijven.

Er is nog meer jurisprudentie, met name op kantonrechtersniveau. Deze gaat voornamelijk over colportage, omdat daar kennelijk agressieve en misleidende acquisitie bij bedrijven het meeste voorkomt. En de colportagewet geeft een consument het recht om zo’n overeenkomst te annuleren, zodat het logisch is dat een klein bedrijf ook die bepalingen wil kunnen inroepen.

Het is nog nooit getest, maar gezien doel en strekking van de Wet koop op afstand lijkt het me niet meer dan redelijk dat deze lijn ook gehanteerd wordt bij koop op afstand met een (klein) bedrijf als koper in plaats van een consument. Immers, maakt het uit of je een boek of een printer verkoopt aan een consument of aan een bedrijf?

Update (7 december 2011) in dit vonnis wordt reflexwerking afgewezen, met mooie samenvatting van de juridische criteria:

[Reflexwerking geldt] indien de transactie waarvoor [A] is benaderd, buiten het kader van zijn beroepsactiviteiten valt, met andere woorden als [A] de transactie zou hebben afgesloten als particulier, om te voorzien in zijn privébehoeften (zie HvJEG 14 maart 1991, NJ 1993, 590). Daarvanis in dit geval geen sprake: uitgangspunt moet zijn dat [A] de overeenkomst ” op grond waarvan een laptop en internetverbinding ter beschikking zouden wordengesteld, technische bijstand zou worden geboden (helpdesk) en een website zou worden ontwerpen en gehost” is aangegaan ten behoeve van zijn klusbedrijf. Niet is gesteld of gebleken dat dit een privéaangelegenheid was.

Update (9 januari 2012) in dit arrest bepaalt het Hof Arnhem dat reflexwerking nooit geldt bij de Colportagewet, omdat de wetgever dat expliciet niet gewenst heeft.

In de wetsgeschiedenis van de Colportagewet is daar geen aanleiding voor te vinden. Zo wordt in de wetgeschiedenis vermeld dat overeenkomsten tussen ondernemers buiten de werkingssfeer van de regeling vallen … Ook in andere, meer recente wetgeving wordt alleen bescherming toegekend aan de consument zijnde de’natuurlijke persoon, die niet handelt in de uitoefening van een beroep of bedrijf”.

Arnoud

Domeinnaam ongewenst opheffen = schadevergoeding betalen (maar geen idee hoe veel)

Een domeinnaam kan flink wat waarde vertegenwoordigen voor een bedrijf. Als je domeinnaam dus per abuis wordt opgeheven door je provider terwijl je deze wilde verhuizen, dan kan dat een aardige schadepost zijn. Wat die schade precies bedraagt, is niet in het algemeen te zeggen maar dat die er is, is toch logisch. Dat oordeelde het Gerechtshof Den Haag in een recent arrest (via).

De domeinnaamhouder had een website voor een fitnessapparaat en wilde deze verhuizen. De hostingprovider was zijn bedrijf aan het verkopen, en had daarbij tegen zijn toeleverancier (TransIP) gemeld dat deze domeinnaam kon worden opgeheven. Naar het waarom blijft het gissen, maar gevolg was dat de domeinnaam vrij kwam en een handige Amerikaan deze snel registreerde en te koop zette voor $10.000. De houder spande een rechtszaak aan en kreeg gelijk, maar de provider ging in hoger beroep, waarbij deze in de tussentijd ook de domeinnaam (gratis) terug wist te krijgen van de handige Amerikaan.

Vervolgens ging het geschil in hoger beroep over de vraag of de domeinnaamhouder eigenlijk wel schade had geleden. Dat is op zich een terecht punt, want zonder bewijs van schade kom je nergens bij de rechter. Als blijkt dat het bepalen van die schade moeilijk is, kan de rechter vonnissen dat deze wordt opgemaakt bij staat. In de eigenlijke rechtszaak hoeft dus eigenlijk alleen te worden vastgesteld dat er schade is dankzij een onrechtmatige daad van de verliezende partij.

Hier speelde nog de complicerende factor dat de domeinnaamhouder nog meer domeinnamen had (www.fitpads.nl, .eu, .org en .biz en www.fit-pads.com en .nl) en die dus -volgens de hoster- had kunnen gebruiken ter vervanging van de kwijtgeraakte .com domeinnaam. En ja dat is een juridisch argument: wie schade heeft, moet wel zijn best doen de impact te beperken. Maar iedere SEM-specialist zal je vertellen dat een .nl niet echt equivalent is aan een .com, en dat ook het streepje aardig kan uitmaken in je zoekmachineresultaten (meelezende SEM/SEO-ers: voel je vrij hieronder uit te weiden hierover). Het argument “je had nog andere domeinnamen” is dus op zichzelf niet genoeg.

Het Gerechtshof Den Haag concludeert dan ook dat er best schade kan zijn, en dat partijen in die schadestaatprocedure mogen gaan uitvechten hoe veel en welke schade toerekenbaar is aan de hostingprovider. Wellicht dat daar ook nog gekeken kan worden naar de algemene voorwaarden van de provider, want die zullen ongetwijfeld een beperking van aansprakelijkheid bevatten.

Of die voorwaarden hier gaan helpen, vraag ik me af. Het is namelijk niet mogelijk om je aansprakelijkheid te beperken bij opzettelijk of “grof nalatig” handelen, en ik denk dat het kwijtmaken/opheffen van een domeinnaam van je klant al heel snel daar onder valt. Hoe raak je per ongeluk een domeinnaam kwijt?

Arnoud